El sobreendeudamiento de las familias santafesinas se convirtió en una problemática que preocupa tanto por sus consecuencias económicas como por el impacto que tiene en la vida cotidiana de los hogares. Cada vez más personas recurren a préstamos, tarjetas de crédito y plataformas digitales para afrontar gastos básicos, en un contexto marcado por la pérdida del poder adquisitivo y las dificultades para llegar a fin de mes.
Frente a este escenario, la Cámara de Diputadas y Diputados de Santa Fe será sede este martes 20 de octubre, desde las 17, de una jornada destinada a debatir las causas y consecuencias del endeudamiento familiar y analizar posibles herramientas de prevención y protección.
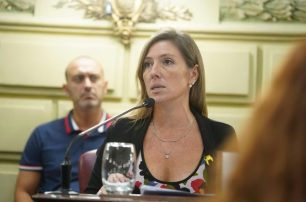
La actividad es impulsada por la diputada provincial Gisel Mahmud, autora de una iniciativa para crear un Código de Protección de Consumidores y Usuarios.
En diálogo con Veo Noticias, Mahmud, el economista de la Fundación Fundar, Emiliano Libman, y Paula Arias, presidenta de la Asociación Civil para la Protección y Educación del Consumidor (APRECO), analizaron las dificultades que atraviesan las familias y la necesidad de avanzar en mecanismos que eviten situaciones de endeudamiento excesivo.
Familias que se endeudan para comer o pagar otras deudas
La diputada Gisel Mahmud advirtió que el endeudamiento de los hogares viene creciendo tanto en Santa Fe como en el resto del país, y señaló que muchas familias se encuentran ante decisiones cada vez más difíciles.
Según explicó, la insuficiencia de ingresos y el elevado costo de vida llevan a numerosos hogares a tener que elegir entre cubrir necesidades esenciales o cumplir con sus obligaciones financieras.
“Hay familias que tienen que elegir si llegan a fin de mes y ponen un plato de comida en la mesa o si pagan las deudas, o si contraen otra deuda para pagar la tarjeta de crédito”, sostuvo.
La legisladora remarcó que el problema ya no se limita a quienes solicitan financiamiento para concretar proyectos importantes, como comprar una vivienda o un vehículo.
Por el contrario, advirtió que actualmente muchas personas recurren al crédito para resolver gastos cotidianos y necesidades inmediatas.
En este contexto, consideró necesario impulsar una discusión legislativa que permita construir alternativas para proteger a los consumidores y acompañar a quienes se encuentran atrapados en situaciones de endeudamiento.
“En cinco minutos podés acceder a un crédito que no tenés capacidad de devolver”
Otro de los puntos centrales del debate es la facilidad con la que actualmente se puede acceder a préstamos mediante billeteras virtuales y plataformas digitales.
Mahmud cuestionó la falta de controles suficientes sobre determinadas modalidades de financiamiento y advirtió que, en muchos casos, los créditos se ofrecen sin una evaluación adecuada de la capacidad de pago de quienes los solicitan.
“Con cinco minutos en una computadora y un clic vos podés acceder a un recurso económico que a lo mejor no tenés capacidad para devolver”, expresó.
La diputada señaló que esta situación puede generar una cadena de endeudamiento en la que las personas toman nuevos préstamos para cancelar compromisos anteriores, acumulando intereses y obligaciones que resultan cada vez más difíciles de afrontar.
También planteó que el fenómeno involucra tanto al sistema financiero tradicional como a plataformas digitales y circuitos informales de préstamo.
Para Mahmud, resulta fundamental establecer reglas claras y obligaciones para quienes otorgan créditos, especialmente cuando existen riesgos de que los consumidores asuman compromisos que no podrán cumplir.
El endeudamiento también puede afectar al empleo y a la economía
Por su parte, el economista Emiliano Libman, de la Fundación Fundar, advirtió que las consecuencias del sobreendeudamiento no se limitan a las familias que tienen dificultades para pagar sus obligaciones.
Según explicó, también puede convertirse en un problema para el funcionamiento general de la economía.
“Es una situación muy angustiante para los hogares, pero también es un problema macroeconómico”, señaló.
Libman explicó que un aumento sostenido de la morosidad puede provocar una reducción de la oferta de préstamos, mayores tasas de interés y dificultades para acceder al financiamiento.
Esto, a su vez, podría afectar al consumo, la inversión y la actividad económica, con consecuencias sobre la generación de empleo.
Consultado sobre si las familias están recurriendo al crédito para comprar alimentos o afrontar gastos de supermercado, el economista aclaró que no existen datos suficientes para identificar con precisión el destino de cada préstamo.
Sin embargo, sostuvo que los bajos montos de muchas operaciones y el deterioro de los ingresos permiten pensar que una parte importante de ese financiamiento se utiliza para cubrir necesidades cotidianas.
También diferenció este escenario de otros segmentos crediticios, como los préstamos destinados a viviendas o vehículos, que no presentan el mismo nivel de dificultades.
Educación financiera y límites a las prácticas abusivas
Durante la entrevista, Paula Arias, presidenta de APRECO, destacó la importancia de fortalecer la educación financiera y garantizar que los consumidores reciban información clara antes de asumir una deuda.
La especialista señaló que muchas personas acceden a préstamos sin comprender completamente las tasas de interés, los costos asociados o las consecuencias de un eventual incumplimiento.
También advirtió sobre las publicidades que pueden resultar engañosas y las estrategias comerciales que incentivan la contratación de créditos sin brindar información suficiente.
“La educación financiera del consumidor es fundamental para poder advertir este tipo de cuestiones de abuso en el otorgamiento de los créditos”, afirmó.
Arias consideró necesario avanzar hacia un régimen específico que incorpore el principio de crédito responsable, de manera que las entidades financieras tengan obligaciones claras al momento de ofrecer financiamiento.
Además, planteó la importancia de contar con herramientas administrativas y judiciales que permitan abordar situaciones de endeudamiento excesivo y facilitar su regularización.
“La información es el modo de poder ejercer los derechos. Si uno no está informado, no puede ejercer debidamente”, remarcó.
Santa Fe abre el debate sobre posibles soluciones
La jornada convocada para este martes en la Legislatura provincial contará con más de 21 expositores de distintos ámbitos vinculados a la problemática.
Participarán representantes del sector financiero y productivo, especialistas de universidades nacionales, integrantes de colegios de abogados, magistrados, centros de estudio y organizaciones de consumidores.
El encuentro se desarrollará desde las 17 en la Cámara de Diputadas y Diputados, ubicada en General López 3055, en la ciudad de Santa Fe.
La actividad forma parte del debate sobre el proyecto de Código de Protección de Consumidores y Usuarios impulsado por Mahmud, que busca fortalecer las herramientas legales para prevenir abusos y proteger a las personas que atraviesan dificultades financieras.
El desafío será encontrar mecanismos que permitan evitar que el crédito, pensado originalmente como una herramienta para financiar proyectos o resolver necesidades, termine convirtiéndose en una carga que comprometa los ingresos presentes y futuros de las familias.
En un contexto en el que muchas personas recurren a nuevos préstamos para afrontar gastos básicos o cancelar deudas anteriores, el debate pone sobre la mesa una cuestión central: cómo garantizar el acceso responsable al financiamiento sin profundizar la vulnerabilidad económica de los hogares santafesinos.